خيارات الاستثمار في الإمارات للوافدين: ماذا تفعل بمدخراتك في 2026
لا تفرض الإمارات ضريبة على الرواتب، لذا قد يترك الدخل الجيد مبلغًا حقيقيًا في نهاية كل شهر. وغالبًا ما ينتهي هذا المبلغ في حساب جارٍ لا يكاد يدرّ شيئًا، بينما يُؤجَّل قرار التصرف فيه مرة أخرى.
تتكرر خمسة خيارات حين يتحدث الوافدون عن مدخراتهم: الودائع لأجل، والذهب، والصكوك والسندات، والعقارات، والأسهم الأمريكية. فيما يلي يُقيَّم كل منها من حيث المخاطر والسيولة والتكاليف المعتادة والمبلغ اللازم للبدء، ويضعها جدول جنبًا إلى جنب. لا يوجد خيار واحد هو أفضل استثمار في الإمارات للوافدين، ولهذا تأتي ثلاثة أسئلة أولًا.
هذه المقالة لأغراض تعليمية فقط ولا تشكّل مشورة استثمارية أو ضريبية أو قانونية. ينطوي الاستثمار على مخاطر، بما في ذلك احتمال خسارة رأس المال.
قبل أن تختار: ثلاثة أسئلة (الأفق الزمني، وملف المخاطر، واحتياجات السيولة)
قد يكون الخيار المعقول لمدّخر ما سببًا في تعريض مدّخر آخر لمخاطر كبيرة، بحسب إجابة كل منهما عن الأسئلة التالية.
الأفق الزمني
إذا كان المال مخصصًا لمبلغ تأمين شقة أو لرسوم مدرسية في العام المقبل، فليس أمامه وقت يُذكر للتعافي من أي هبوط. أما المدخرات التي يمكن تركها دون مساس عشر سنوات أو أكثر فيمكن توجيهها إلى أصول تتقلب أسعارها. فالآفاق الأطول تمنح الأسعار وقتًا أكبر للتعافي، وإن كانت حالات التعافي السابقة لا تدل على ما سيأتي.
ملف المخاطر
لملف المخاطر جانبان: حجم الخسارة التي تستطيع أوضاعك المالية استيعابها، وحجم الخسارة التي تستطيع مشاهدتها دون أن تبيع. فالوافد صاحب الدخل المستقر والاحتياطي النقدي يستطيع عادةً تحمّل تقلبات أكبر من شخص يعيل أسرته في الخارج من راتب واحد. واختبار سريع لذلك أن تتخيل أن قيمة استثماراتك انخفضت 25% الشهر المقبل، وأن تكون صادقًا مع نفسك بشأن ما إذا كنت ستبيع.
احتياجات السيولة
السيولة هي سرعة تحويل الأصل إلى نقد دون خسارة. ويواجه الوافدون هذا السؤال بحدة أكبر من المقيمين الذين يخططون للبقاء مدى الحياة، لأن تغيير الوظيفة أو حدوث ظرف عائلي قد يقدّم موعد الانتقال لسنوات. بعض الأصول يستغرق بيعها شهورًا. ويحتفظ كثير من المدّخرين بنفقات ثلاثة إلى ستة أشهر في حساب يسهل الوصول إليه قبل الالتزام بأي أصل أقل سيولة.
الخيار 1: الودائع لأجل وحسابات التوفير في الإمارات
تُجمّد الوديعة لأجل الأموال لدى البنك لمدة محددة، تتراوح عادةً بين شهر وعدة سنوات، بمعدل يُتفق عليه مسبقًا. أما حسابات التوفير فتدفع أقل لكنها تتيح السحب في أي وقت. وتقدّم البنوك الإسلامية بدائل مماثلة مثل ودائع الوكالة والمرابحة، التي تدفع معدل ربح متوقعًا.
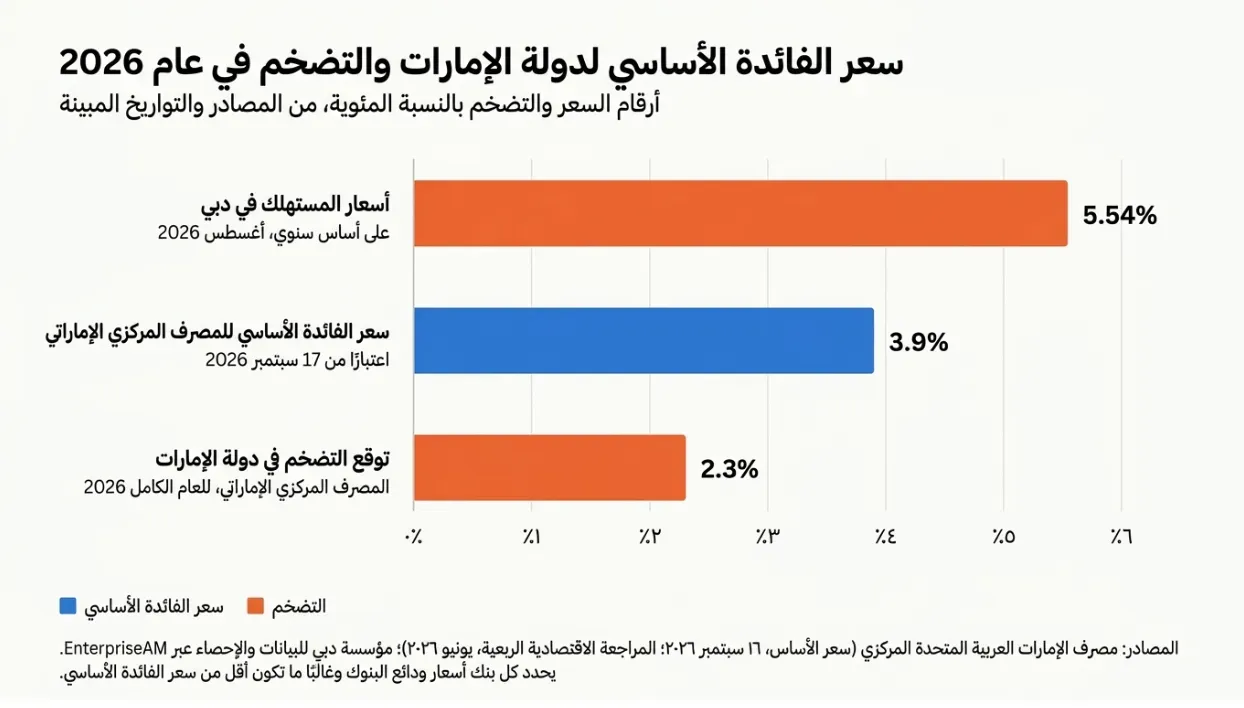
تتبع المعدلات في الإمارات مجلس الاحتياطي الفيدرالي الأمريكي لأن الدرهم مربوط بالدولار. ففي 16 سبتمبر 2026، رفع مصرف الإمارات العربية المتحدة المركزي سعر الأساس بمقدار 25 نقطة أساس إلى 3.9%، تماشيًا مع زيادة أقرّها الاحتياطي الفيدرالي في اليوم نفسه. ويحدد كل بنك معدلات ودائعه بنفسه، وغالبًا ما تكون دون سعر الأساس وتختلف بحسب المبلغ والمدة.
يحدد كل بنك معدلات الودائع، وتتغير مع السياسة النقدية، ولا تكون ثابتة إلا خلال المدة المتفق عليها.
الخطر الرئيسي على الودائع هو التضخم. فقد توقعت المراجعة الاقتصادية الربعية الصادرة عن المصرف المركزي في يونيو 2026 أن يبلغ التضخم في الإمارات 2.3% في 2026، بينما ارتفعت أسعار المستهلك في دبي بنسبة 5.54% على أساس سنوي في أغسطس 2026، وفقًا لمؤسسة دبي للبيانات والإحصاء. والوديعة التي تدفع أقل من معدل ارتفاع تكاليفك الشخصية تفقد قوتها الشرائية، حتى وإن نما رصيدها.
تناسب الودائع عادةً صندوق الطوارئ والأموال المرتبطة بموعد معروف. فرصيدها لا ينخفض حين تنخفض الأسواق، وهذا هو الغرض من الاحتفاظ بها. وكسر الوديعة لأجل قبل موعدها يكلّف عادةً جزءًا من الفائدة أو الربح المكتسب أو كله.
الخيار 2: الذهب، السبائك المادية وأسهم شركات تعدين الذهب
للذهب تاريخ طويل في الخليج كمخزن للقيمة، وسوق الذهب في دبي يجعل شراء السبائك والعملات أمرًا سهلًا. لكنه لا يدرّ دخلًا، لذا يعتمد أي عائد منه على السعر.
يفيد مجلس الذهب العالمي بأن الذهب ارتفع بأكثر من 60% بالدولار الأمريكي في 2025 حتى أواخر نوفمبر، مسجلًا أكثر من 50 مستوى قياسيًا. أما 2026 فكان أكثر اضطرابًا: إذ قفز الذهب إلى مستويات قياسية في يناير، متجاوزًا 5,500 دولار أمريكي للأونصة خلال التداول، قبل أن يتراجع إلى ما دون 4,000 دولار أمريكي للأونصة في أواخر يونيو.
الأداء السابق ليس مؤشرًا موثوقًا على النتائج المستقبلية. قد تنخفض أسعار الذهب بشدة وتبقى منخفضة لفترات طويلة.
الذهب المادي
يبيع التجار السبائك والعملات بعلاوة فوق السعر الفوري، ويعيدون شراءها بفارق دونه. وتكون العلاوة أعلى نسبيًا على العملة الصغيرة منها على السبيكة الأكبر. وتضيف المشغولات الذهبية رسوم مصنعية نادرًا ما تُسترد عند إعادة البيع، كما تأتي الحيازات الأكبر بتكاليف تخزين وتأمين. ويحدد المعيار الشرعي رقم 57 الصادر عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI) الشروط التي يجوز بموجبها التعامل في الذهب المادي، ومنها السداد الكامل والتسليم الفوري.
أسهم شركات تعدين الذهب
تمنح أسهم شركات التعدين انكشافًا غير مباشر على الذهب. وغالبًا ما تتحرك أسعارها أكثر من المعدن صعودًا وهبوطًا، لأن أرباح شركة التعدين ترتفع وتنخفض أسرع من سعر الذهب. كما تنطوي على مخاطر خاصة بالشركة لا علاقة لها بالذهب، مثل تكاليف الإنتاج والديون والأوضاع السياسية في الدول التي تعمل فيها المناجم. وبعضها يوزّع أرباحًا.
الخيار 3: الصكوك والسندات
السند قرض لحكومة أو شركة يدفع فائدة ويعيد أصل المبلغ عند الاستحقاق.
توفر الصكوك انكشافًا استثماريًا من خلال هياكل متوافقة مع أحكام الشريعة ترتبط بأصول أو حقوق أو أنشطة تجارية أساسية. ويحصل حاملوها على توزيعات أرباح وفقًا لشروط الصكوك، بينما تعتمد حقوق ملكيتهم وترتيبات السداد على الهيكل المحدد.
يتناول مقال الصكوك مقابل السندات الفروق في الهيكل والمخاطر بمزيد من التفصيل.
تُصدر حكومات الخليج وبنوكه صكوكًا وسندات بالدرهم والدولار. وأسعارها حساسة لأسعار الفائدة. فحين ترتفع المعدلات، ينخفض سعر السوق للسندات والصكوك القائمة، لأن الإصدارات الجديدة تدفع أكثر. وزيادات أسعار الفائدة في الولايات المتحدة والإمارات في سبتمبر 2026 من نوع التحركات التي تدفع أسعار الإصدارات القائمة إلى الانخفاض.
الاحتفاظ بالسند أو الصك حتى الاستحقاق لا يضمن سداد أصل المبلغ. فالسداد يعتمد على شروط الأداة والمركز المالي للجهة المُصدِرة وأي مخاطر هيكلية قائمة. وإذا بيعت الأداة قبل الاستحقاق، فقد تكون قيمتها أعلى أو أقل من سعر شرائها. وتتفاوت الجودة الائتمانية تفاوتًا كبيرًا، من الحكومات إلى الشركات الأصغر التي تدفع معدلات أعلى مقابل مخاطر أعلى. وكثيرًا ما تُتداول الإصدارات الفردية بفئات كبيرة، ما قد يجعل الحيازة المباشرة بعيدة المنال للمبالغ الأصغر.
تتقلب أسعار السندات والصكوك قبل الاستحقاق، وتعتمد المدفوعات على قدرة الجهة المُصدِرة على السداد. توزيعات الأرباح على الصكوك غير مضمونة.
الخيار 4: العقارات في الإمارات والشراء بغرض التأجير في دبي
اسأل الوافدين عن أفضل استثمار في دبي، وغالبًا ما تكون العقارات الإجابة الأولى. إذ يمكن للمشترين الأجانب التملك الحر في مناطق محددة، ويمنح الإيجار الأصل عائدًا ملموسًا كل شهر.
تختلف تقديرات العائد باختلاف مجموعة البيانات. فقد قدّر Global Property Guide متوسط العائد الإجمالي على الشقق في دبي بنسبة 5.53% في تحديثه لشهر مايو 2026، استنادًا إلى الإيجارات المطلوبة وأسعار العرض. وقدّرت Engel & Völkers العائد على العقارات السكنية في دبي بنسبة 6.5% في أغسطس 2026، مع عوائد أعلى للشقق مقارنة بالفلل. ويُحتسب العائد الإجمالي قبل رسوم الخدمات والصيانة وفترات الشغور ورسوم الإدارة، ويشير Global Property Guide إلى أن صافي العوائد يقل عادةً بمقدار 1.5 إلى 2 نقطة مئوية. ويمكن الاطلاع على الإيجارات المسجلة وأسعار الصفقات لمبانٍ بعينها عبر DXB Interact.
عوائد الإيجار تقديرات سوقية وليست مضمونة. قد تنخفض الإيجارات وقيم العقارات، ويتوقف الدخل خلال فترات الشغور.
البيع والشراء مكلفان. إذ تفرض دائرة الأراضي والأملاك في دبي رسوم نقل ملكية بنسبة 4% من سعر الشراء، إضافة إلى رسوم التسجيل ورسوم مكتب أمين التسجيل، وتضيف عمولة الوساطة عادةً 2%. ويقلل التمويل العقاري النقد المطلوب، لكنه يظل يتطلب دفعة أولى كبيرة إلى جانب الرسوم. وقد يستغرق البيع أسابيع أو شهورًا.
إلى جانب ذلك، هناك مسألة تركز الاستثمار. فشقة واحدة تربط حصة كبيرة من المدخرات بمبنى واحد في مدينة واحدة، وكثير من الوافدين لن يبقوا في تلك المدينة. والتملك من الخارج ممكن، لكن إدارة المستأجرين والإصلاحات عن بُعد تضيف تكاليف. ويتوفر التمويل العقاري الإسلامي على نطاق واسع، مثل هياكل الإجارة والمرابحة، للمشترين الراغبين في مسار متوافق مع أحكام الشريعة.
الخيار 5: الأسهم الأمريكية والأسهم الجزئية
السهم حصة صغيرة في شركة وفي أرباحها المستقبلية. وكثير من أكبر شركات العالم مدرجة في الولايات المتحدة. قد تتقلب أسعار الأسهم بشدة على مدى أشهر أو سنوات، ويتحمل المستثمرون ذلك مقابل حصة في نمو الشركات، وهو نمو قد لا يتحقق.
تتيح لك الأسهم الجزئية شراء جزء من سهم بمبلغ محدد بالدولار. فسعر السهم الواحد لبعض الشركات الأمريكية الكبرى يبلغ مئات الدولارات، لذا تسمح الأجزاء بتوزيع مبلغ شهري متواضع على عدة شركات. وتُدفع توزيعات الأرباح بما يتناسب مع الجزء المملوك. وقد يكون نقل المراكز الجزئية بين الوسطاء أصعب، لذا يحسن التحقق من سياسة النقل لدى المنصة.
تنطبق قاعدتان ضريبيتان أمريكيتان على المستثمرين من غير الأمريكيين أينما كانوا يقيمون. الأولى هي الاستقطاع على توزيعات الأرباح. إذ تستقطع الولايات المتحدة عمومًا 30% من توزيعات الأرباح المدفوعة لغير الأمريكيين، ما لم تخفّض المعدلَ معاهدةٌ ضريبية أو إعفاء محدد في قانون الضرائب الأمريكي. ولا تظهر الإمارات في قائمة IRS لمعاهدات ضريبة الدخل الأمريكية، لذا ينطبق المعدل الكامل عادةً على المقيمين في الإمارات.
الثانية هي ضريبة التركات. فقد يواجه غير المقيمين من غير المواطنين ضريبة التركات الأمريكية على الأصول الأمريكية، بما فيها الأسهم الأمريكية، التي تتجاوز 60,000 دولار أمريكي، وفقًا للقواعد والاستثناءات المعمول بها. وأهميتها في تخطيط التركات أكبر منها في الاستثمار اليومي، ومن السهل إغفالها.
وللحصول على انكشاف متوافق مع أحكام الشريعة، يمكن فحص الأسهم وفق النشاط التجاري والنسب المالية، ما يضيّق قائمة الشركات المؤهلة.
قد تنخفض قيمة الأسهم كما قد ترتفع، وقد تسترد أقل مما استثمرت.
استكشف الأسهم الأمريكية الجزئية مع CUSP Wealth. CUSP Wealth شركة خاضعة لتنظيم سلطة دبي للخدمات المالية في مركز دبي المالي العالمي. على منصتها، تبني محفظتك الخاصة من الأسهم الأمريكية وتديرها بنفسك، بما في ذلك الأسهم الجزئية، في حساب بالدولار الأمريكي. مكالمات استشارات الثروة متاحة للعملاء الذين يستوفون تقييم الملاءمة لدى CUSP Wealth. استكشف المنصة
لعملاء التجزئة الخاضعين لـDFSA في مركز دبي المالي العالمي فقط. رأس المال معرّض للخطر.
أين تستثمر أموالك في الإمارات: مقارنة بين الخيارات الخمسة
التكاليف والحدود الدنيا أدناه نموذجية وتختلف باختلاف مقدّم الخدمة.
الخيار | المخاطر | السيولة | التكاليف المعتادة | الحد الأدنى للمبلغ | الخيار الشرعي |
الودائع لأجل وحسابات التوفير | منخفضة؛ قد يؤدي التضخم إلى تآكل القيمة الحقيقية | مرتفعة لحسابات التوفير؛ الودائع لأجل مجمّدة حتى الاستحقاق | خسارة الفائدة أو الربح عند السحب المبكر | يحدده كل بنك | ودائع الوكالة والمرابحة |
الذهب (المادي) | متوسطة إلى مرتفعة؛ بلا دخل | متوسطة؛ يمكن بيعه بسرعة مع فارق سعري | علاوة التاجر، وفارق إعادة الشراء، والتخزين | عملة أو سبيكة صغيرة واحدة | مقبول عمومًا مع السداد الكامل والتسليم الفوري |
أسهم شركات تعدين الذهب | مرتفعة؛ مخاطر الشركة وسعر الذهب | مرتفعة خلال ساعات التداول | تكاليف التداول وتحويل العملات | سهم واحد، أو جزء منه حيثما يُتاح ذلك | يخضع للفحص الشرعي |
الصكوك والسندات | منخفضة إلى متوسطة؛ تعتمد على الجهة المُصدِرة وأسعار الفائدة | متوسطة؛ يتغير السعر قبل الاستحقاق | فروق أسعار التجار؛ أحجام تداول كبيرة | مرتفع غالبًا للحيازة المباشرة | الصكوك |
العقارات في الإمارات | متوسطة؛ تركّز في أصل واحد | منخفضة؛ يستغرق البيع أسابيع إلى أشهر | رسوم نقل بنسبة 4% لدائرة الأراضي والأملاك، ورسوم الوساطة، ورسوم الخدمات، والصيانة | السعر الكامل، أو الدفعة الأولى مع الرسوم | التمويل العقاري الإسلامي |
الأسهم الأمريكية والأسهم الجزئية | مرتفعة؛ قد تتقلب الأسعار بشدة | مرتفعة خلال ساعات تداول السوق الأمريكية | رسوم المنصة، وتحويل العملات، واستقطاع أمريكي بنسبة 30% على توزيعات الأرباح | تتيح الأسهم الجزئية مبالغ صغيرة؛ وتختلف الحدود الدنيا بين المنصات | أسهم مفحوصة شرعيًا |
يصف عمود الخيار الشرعي فئات عامة فقط؛ ويحتاج كل منتج بعينه إلى فحص خاص به.
تضم كثير من محافظ الوافدين احتياطيًا نقديًا إلى جانب أصل أو اثنين للنمو أو الدخل، ويتغير المزيج مع تغير الظروف. وللاطلاع على ترتيبات مبنية حول الدخل المنتظم، راجع مقال الدخل السلبي للوافدين في الإمارات.
الاستثمار بمبالغ صغيرة في دبي: البدء بمبلغ شهري متواضع
بعض الخيارات غير متاحة للمبالغ الصغيرة. فالعقار يتطلب مبلغًا كبيرًا دفعة واحدة قبل وصول أول إيجار، وحيازات الصكوك والسندات المباشرة تأتي غالبًا بفئات كبيرة. ومع مبلغ شهري متواضع، تكون المسارات الواقعية هي حساب التوفير أو الوديعة، والعملات الذهبية الصغيرة، والأسهم الجزئية.
استثمار مبلغ ثابت كل شهر، وهو ما يُعرف غالبًا بمتوسط تكلفة الدولار، يوزّع المشتريات على مدى الوقت. فتُشترى وحدات أكثر حين تنخفض الأسعار وأقل حين ترتفع، ما يقلل خطر ضخ المبلغ كله عند القمة. لكنه لا يمنع الخسائر إذا انخفضت الأسعار وبقيت منخفضة.
تثقل التكاليف كاهل المبالغ الصغيرة أكثر. فرسم افتراضي ثابت قدره 2 دولار أمريكي لكل صفقة يستهلك 2% من عملية شراء بقيمة 100 دولار أمريكي و0.2% من عملية شراء بقيمة 1,000 دولار أمريكي. وتنشر CUSP Wealth رسومها في جدول الرسوم الخاص بها.
يبني بعض المدّخرين الاحتياطي النقدي أولًا، ثم يبدؤون بعد ذلك استثمارًا شهريًا ثابتًا.
لماذا يهم ربط الدرهم بالدولار الأمريكي للوافدين المستثمرين في الأصول الأمريكية
الدرهم مربوط بالدولار الأمريكي عند 3.6725 منذ نوفمبر 1997. وبالنسبة إلى من يتقاضى راتبه بالدرهم، ينطوي الأصل المقوّم بالدولار الأمريكي على مخاطر عملة أقل بكثير مما ينطوي عليه لمن يتقاضى راتبه باليورو أو الروبية، لأن سعر الصرف بين الراتب والاستثمار ظل ثابتًا قرابة ثلاثة عقود. وعلى CUSP Wealth، تكون الحسابات والمعاملات بالدولار الأمريكي.
لكن للربط حدوده. فهو سياسة يتبعها المصرف المركزي منذ 1997، وككل سياسة لا يحمل أي ضمان للمستقبل. كما أنه يستورد أسعار الفائدة الأمريكية، ولهذا تحركت معدلات الودائع في الإمارات مع الاحتياطي الفيدرالي في سبتمبر 2026.
ثم هناك مسألة أين ستُنفق الأموال. فالمدخرات التي تُبنى في الإمارات تنتهي غالبًا في البلد الأصلي أو في وجهة التقاعد. وإذا كانت ستُنفق بالجنيه الإسترليني أو الروبية أو البيزو، فإن مخاطر العملة المهمة هي تلك القائمة بين الدولار وتلك العملة. فحين يقوى الدولار مقابل عملة البلد الأصلي، تشتري المدخرات المحوّلة في النهاية أكثر هناك، ولضعف الدولار الأثر المعاكس.
علامات تحذيرية: المستشارون غير المرخّصين وخطط الادخار ذات الالتزام طويل الأجل
لدى الإمارات عدة جهات تنظيمية مالية مشروعة. فسلطة دبي للخدمات المالية (DFSA) تغطي مركز دبي المالي العالمي، وسلطة تنظيم الخدمات المالية (FSRA) تغطي سوق أبوظبي العالمي (ADGM)، وتشرف هيئة سوق المال (CMA)، هيئة الأوراق المالية والسلع (SCA) سابقًا، على أنشطة الأوراق المالية في البر الرئيسي، ويتولى مصرف الإمارات العربية المتحدة المركزي (CBUAE) تنظيم البنوك وشركات التأمين. والاختبار بالنسبة إلى أي مستشار هو ما إذا كان يحمل ترخيصًا للنشاط المحدد الذي يزاوله معك، صادرًا عن الجهة التنظيمية المسؤولة عن المكان الذي يعمل فيه.
تستحق خطط الادخار ذات الالتزام طويل الأجل عناية خاصة. فهذه الخطط الادخارية المنتظمة طويلة الأجل، التي تكون غالبًا مغلّفة بوثيقة تأمين وتُدار من الخارج، تُسوَّق للوافدين في الإمارات. ومن سماتها المعتادة مدد تمتد عقدًا أو أكثر، ورسوم تتركز في السنوات الأولى، وغرامات استرداد قد تستحوذ على حصة كبيرة من المبالغ المدفوعة إذا أُوقفت الخطة مبكرًا. وقد تكون العمولة المدفوعة للبائع مدمجة في هيكل الخطة. يمكن لخطة كهذه أن تناسب مدّخرًا يقرأ كل صفحة ويلتزم بالمدة كاملة؛ وتبدأ المشكلة حين لا تُشرح الشروط.
علامات تحذيرية تستدعي التوقف:
● الضغط للتوقيع بسرعة، أو أن يكون التواصل الأول عبر اتصال غير مطلوب أو رسالة على وسائل التواصل الاجتماعي
● عوائد توصف بأنها مضمونة أو "معتادة" دون مصدر أو تحذير من المخاطر
● التردد في توثيق الرسوم والعمولات ورسوم الاسترداد كتابيًا
● مستشار لا يستطيع ذكر جهته التنظيمية ورقمه المرجعي، أو لا تتطابق بياناته مع السجل
● طلبات تحويل الأموال إلى حساب شخصي أو إلى شركة باسم مختلف
تنشر DFSA إرشادات حول كيفية تجنّب الوقوع ضحية للاحتيال.
كيف تتحقق من أن شركة ما خاضعة لتنظيم DFSA
السجل العام لـDFSA مجاني ولا يستغرق استخدامه سوى بضع دقائق.
افتح السجل العام للشركات لدى DFSA وابحث باسم الشركة أو رقمها المرجعي. الرقم المرجعي لـCUSP Wealth هو F011420.
تحقق من نوع الشركة وحالتها. يظهر الترخيص الساري ضمن الشركات المرخّصة (Authorised Firms)؛ أما الإدخال المُعلَّم بـ"مسحوب" (Withdrawn) فيعني أن الترخيص لم يعد ساريًا.
اطّلع على الخدمات المالية المسموح للشركة بمزاولتها، مثل تقديم المشورة بشأن المنتجات المالية (Advising on Financial Products) أو ترتيب الصفقات في الاستثمارات (Arranging Deals in Investments)، وما إذا كانت تحمل الاعتماد اللازم لخدمة عملاء التجزئة. الترخيص لنشاط ما لا يغطي نشاطًا آخر.
ابحث في سجل الأفراد عن الشخص الذي تتعامل معه.
قارن الموقع الإلكتروني ونطاق البريد الإلكتروني ورقم الهاتف بما في السجل، وراجع تنبيهات DFSA بحثًا عن شركات مستنسخة تستخدم اسم شركة حقيقية.
يمكن التحقق من الشركات خارج مركز دبي المالي العالمي بالطريقة نفسها عبر سجلات FSRA أو SCA أو CBUAE. ويتوفر مزيد من المعلومات عن CUSP Wealth بصفتها شركة خاضعة لتنظيم DFSA في صفحة "من نحن" الخاصة بها.
الأسئلة الشائعة: خيارات الاستثمار في الإمارات
ما أفضل استثمار في الإمارات للوافدين؟
كيف يمكنني استثمار المال في الإمارات بمبلغ صغير؟
هل الأفضل الاستثمار في العقارات أم الأسهم في دبي؟
هل يدفع الوافدون ضريبة على عوائد الاستثمار في الإمارات؟
هل يمكنني الاحتفاظ باستثماراتي إذا غادرت الإمارات؟
يعتمد ذلك على الأصل ومقدّم الخدمة. فالعقار يمكن الاحتفاظ به وتأجيره من الخارج. أما الودائع المصرفية وحسابات الاستثمار فتعتمد على سياسة كل مقدّم خدمة تجاه غير المقيمين وعلى قواعد بلد الإقامة الجديد، إذ لا تستطيع بعض الشركات خدمة العملاء إلا في ولايات قضائية معينة. وتُقدَّم خدمات CUSP Wealth للعملاء المقيمين في مركز دبي المالي العالمي. والتحقق مع كل مقدّم خدمة قبل الانتقال، وتأكيد موعد تغيّر إقامتك الضريبية، قد يساعدان على تجنب البيع الاضطراري في توقيت سيئ.
إخلاء المسؤولية: نُشرت هذه المقالة لأغراض تعليمية وإعلامية فقط. وهي لا تشكّل مشورة مالية أو استثمارية أو ضريبية أو قانونية، ولا تُعد توصية بأي منتج أو صندوق أو خدمة مالية بعينها أو تأييدًا لها. قد تنخفض قيمة الاستثمارات كما قد ترتفع، وقد تخسر رأس مالك كله أو جزءًا منه. الأداء السابق ليس مؤشرًا على النتائج المستقبلية. ينبغي للقرّاء إجراء أبحاثهم الخاصة واستشارة مستشار مالي مؤهل قبل اتخاذ أي قرار استثماري. المكالمات الاستشارية متاحة فقط للعملاء الذين يستوفون تقييم الملاءمة الذي تشترطه Cusp Wealth. ليست جميع المنتجات المالية المذكورة في هذه المدونة منتجات أو خدمات متاحة حاليًا لدى Cusp Wealth.
تستند أي آراء أو تعليقات على السوق أو أبحاث أو تحليلات أو أسعار أو إحصاءات أو توقعات أو معلومات أخرى مشار إليها في هذه المقالة إلى المعلومات المتاحة وقت النشر. وتبذل Cusp Wealth Ltd عناية معقولة لضمان دقة المعلومات واستقائها من مصادر يُعتقد أنها موثوقة، لكنها لا تقدّم أي إقرار أو ضمان بشأن دقتها أو اكتمالها أو موثوقيتها أو استمرار انطباقها. تُقدَّم أي معلومات صادرة عن أطراف ثالثة مستخدمة في هذه المقالة لأغراض إعلامية فقط. ولا تتحمل Cusp Wealth Ltd أي مسؤولية عن أي خسائر تنشأ بشكل مباشر أو غير مباشر عن الاعتماد على المعلومات الواردة في هذه المقالة أو إساءة استخدامها.
تخضع Cusp Wealth Ltd لتنظيم سلطة دبي للخدمات المالية (DFSA)، وهي مؤسسة في مركز دبي المالي العالمي (DIFC). تحمل الشركة ترخيصًا من الفئة 4 (رقم الترخيص 10863، الرقم المرجعي F011420)، وهي مرخّصة لتقديم الخدمات المالية للعملاء المهنيين وعملاء التجزئة على حد سواء، بما في ذلك العروض المتوافقة مع أحكام الشريعة، وفقًا لترخيصها الصادر عن DFSA والاعتماد الإسلامي (Islamic Endorsement).
المعلومات الواردة في هذه المقالة محدّثة حتى أكتوبر 2026 وقابلة للتغيير.