خطة الاستثمار الشهري في الإمارات: كيف تبني خطة SIP بأسهم أمريكية جزئية
إذا نشأت في الهند أو باكستان، فأنت على الأرجح على دراية بكيفية خطة SIP. يُقتطع مبلغ ثابت من حسابك المصرفي في التاريخ نفسه كل شهر، ويذهب إلى صندوق استثماري، وغالباً ما تنساه بعد ذلك.
في الإمارات قد يكون راتبك أعلى، ولا تُفرض عليه ضريبة دخل، لكن الوصول إلى خطة SIP أصعب. كثير من الوافدين يسمعون عن الاستثمار الشهري لأول مرة من مستشار أو بنك، وما يُعرض عليهم هو خطة ادخار طويلة الأجل، غالباً ما تكون مضمّنة في وثيقة تأمين على الحياة.
هذا خيار. والخيار الآخر أن تبني خطة SIP بنفسك عبر شراء أسهم أمريكية جزئية كل شهر. إذا كنت تحاول اختيار أفضل خطة استثمار شهري في الإمارات تناسب وضعك، فهناك سؤالان هما الأهم: كم ستكلفك كل عام، وماذا يحدث إذا احتجت إلى التوقف؟ نقارن فيما يلي بين كلا الخيارين في ضوء هذين السؤالين، ثم نشرح كيف تبدأ خطة SIP في الإمارات بنفسك.
ما هي خطة SIP (خطة الاستثمار المنتظم)
خطة الاستثمار المنتظم تعني استثمار مبلغ محدد على فترات منتظمة، شهرياً في العادة، بصرف النظر عن أداء السوق في ذلك الشهر. يعود الاسم إلى صناديق الاستثمار المشتركة في الهند. وفي الولايات المتحدة تُسمّى العادة نفسها الاستثمار المتكرر أو التلقائي.
تحدد المبلغ مرة واحدة، لنقل 1,000 درهم، فيُحوَّل في التاريخ نفسه كل شهر، ويُفضَّل أن يكون ذلك في اليوم التالي لنزول راتبك. ولأن التحويل والشراء يتمّان تلقائياً، لا تحتاج أبداً إلى تسجيل الدخول وتقرير ما إذا كان هذا الشهر مناسباً للشراء. أما ربح الخطة أو خسارتها فيتوقفان على ما تشتريه.
عملياً، يعني الاستثمار المنتظم (SIP) في الإمارات عادةً واحداً من ثلاثة أمور. بعض الناس يُبقون خطة SIP قائمة في بلدهم الأم (يفعل ذلك كثير من الهنود غير المقيمين (NRI)* عبر حسابات NRE** أو NRO***). وبعضهم يشترك في خطة ادخار مرتبطة بالتأمين. وآخرون يُعدّون استثماراً متكرراً بأنفسهم على منصة وساطة. سنركز على الخيارين الأخيرين. لمزيد من التفاصيل عن آليات الاستثمار المتكرر في الأسهم الأمريكية، راجع دليلنا حول الاستثمار بأسلوب SIP في الأسهم الأمريكية.
*NRI. الهندي غير المقيم (Non-Resident Indian). مواطن هندي (أو شخص من أصل هندي) يعيش خارج الهند. ويحدد وضع NRI نوع الحسابات المصرفية والاستثمارات التي يمكنه الاحتفاظ بها في الهند.
**NRE. حساب خارجي لغير المقيمين (Non-Resident External). حساب مصرفي بالروبية الهندية يُموَّل بأموال مكتسبة في الخارج، مثل راتب في الإمارات. الفائدة معفاة من الضريبة في الهند، ويمكن تحويل كلٍّ من أصل المبلغ والفائدة إلى خارج الهند بحرية.
***NRO. حساب عادي لغير المقيمين (Non-Resident Ordinary). حساب بالروبية للدخل الذي مصدره الهند، مثل الإيجارات أو توزيعات الأرباح أو المعاش التقاعدي. الفائدة خاضعة للضريبة في الهند، وتحويل الأموال منه إلى الخارج له سقف (حتى مليون دولار أمريكي في كل سنة مالية، بعد سداد الضرائب).
لماذا تنجح خطة SIP: متوسط تكلفة الدولار والنمو المركّب
متوسط تكلفة الدولار
يُسمّى استثمار المبلغ نفسه على فترات منتظمة "متوسط تكلفة الدولار". مبلغك الثابت يشتري أسهماً أكثر عندما تنخفض الأسعار وأسهماً أقل عندما ترتفع، وهو ما يساهم في تخفيف متوسط السعر الذي تدفعه بمرور الوقت. كما يعني أنك لست مضطراً إلى اختيار اليوم المناسب للشراء.
يشرح موقع Investor.gov، وهو موقع التوعية الاستثمارية التابع لهيئة الأوراق المالية والبورصات الأمريكية (SEC)، مفهوم متوسط تكلفة الدولار وحدوده. ويتناول دليلنا حول متوسط تكلفة الدولار الموضوع بتفصيل أكبر.
لنفترض أنك تستثمر 1,000 درهم شهرياً في أسهم شركة واحدة لمدة أربعة أشهر بينما يتقلب السعر:
الشهر | المبلغ المستثمر | سعر السهم (ما يعادله بالدرهم) | الأسهم المشتراة |
1 | 1,000 درهم | 100 درهم | 10.00 |
2 | 1,000 درهم | 80 درهم | 12.50 |
3 | 1,000 درهم | 125 درهم | 8.00 |
4 | 1,000 درهم | 100 درهم | 10.00 |
الإجمالي | 4,000 درهم | متوسط السعر: 101.25 درهم | 40.50 |
مثال توضيحي. الأسعار افتراضية ولا تعكس أي سهم حقيقي. لا تشمل الأرقام الرسوم أو تكاليف تحويل العملة.
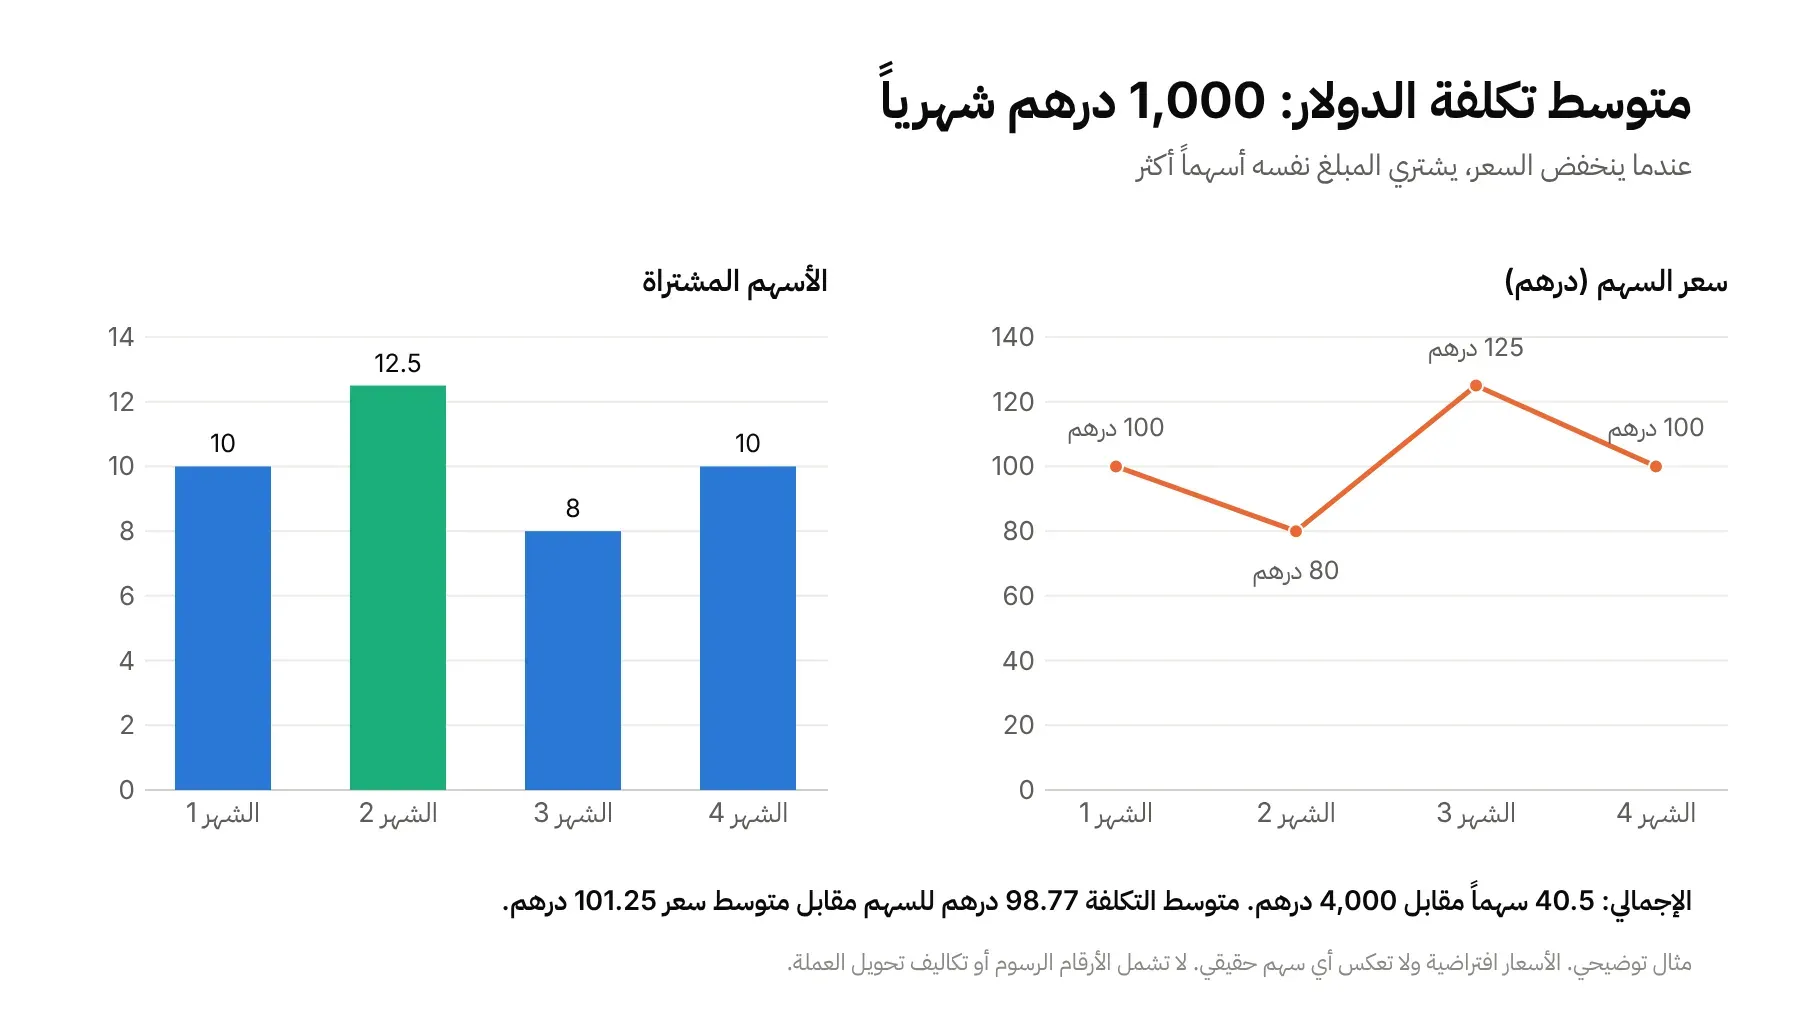
دفعت 4,000 درهم مقابل 40.5 سهماً، أي نحو 98.77 درهم للسهم، في حين كان متوسط السعر على مدى الأشهر الأربعة 101.25 درهم. ويعود الفرق إلى شراء 12.5 سهماً في الشهر الثاني، حين انخفض السعر إلى 80 درهماً، و8 أسهم فقط في الشهر الثالث، حين ارتفع إلى 125 درهماً.
إذا انخفضت الأسعار وبقيت منخفضة، فلن يحميك متوسط تكلفة الدولار من الخسارة. وفي سوق ترتفع بثبات، كان استثمار مبلغ إجمالي في وقت أبكر سيحقق عادةً نتيجة أفضل. الميزة العملية هي العادة. الشراء التلقائي كل شهر أسهل في البدء من اتخاذ القرار في كل مرة، وأصعب في التخلّي عنه بعد شهر سيئ.
الأسهم الجزئية تجعل ذلك ممكناً براتب عادي. يعادل مبلغ 1,000 درهم نحو 272 دولاراً أمريكياً وفق سعر الربط البالغ 3.6725 درهم للدولار، وهو مبلغ لا يكفي لشراء سهم كامل في شركة يُتداول سهمها عند 400 دولار. ومع الأسهم الجزئية تشتري نحو 0.68 من السهم، ويُستثمر المبلغ الشهري بالكامل.
النمو المركّب
عندما تنمو الاستثمارات، يمكن أن يبدأ هذا النمو نفسه بتحقيق نمو خاص به. وعلى المدى الطويل يتولّى هذا الأثر جزءاً كبيراً من العمل، لذا قد تكون مدة استمرارك أهم من توقيت بدايتك.
يوضح هذا الجدول استثمار 1,000 درهم شهرياً على مدى 10 و20 عاماً بمعدلَي نمو افتراضيين:
بعد 10 سنوات | بعد 20 سنة | |
إجمالي المساهمات | 120,000 درهم | 240,000 درهم |
القيمة الافتراضية بنمو 3% سنوياً | 139,700 درهم | 328,300 درهم |
القيمة الافتراضية بنمو 6% سنوياً | 163,900 درهم | 462,000 درهم |
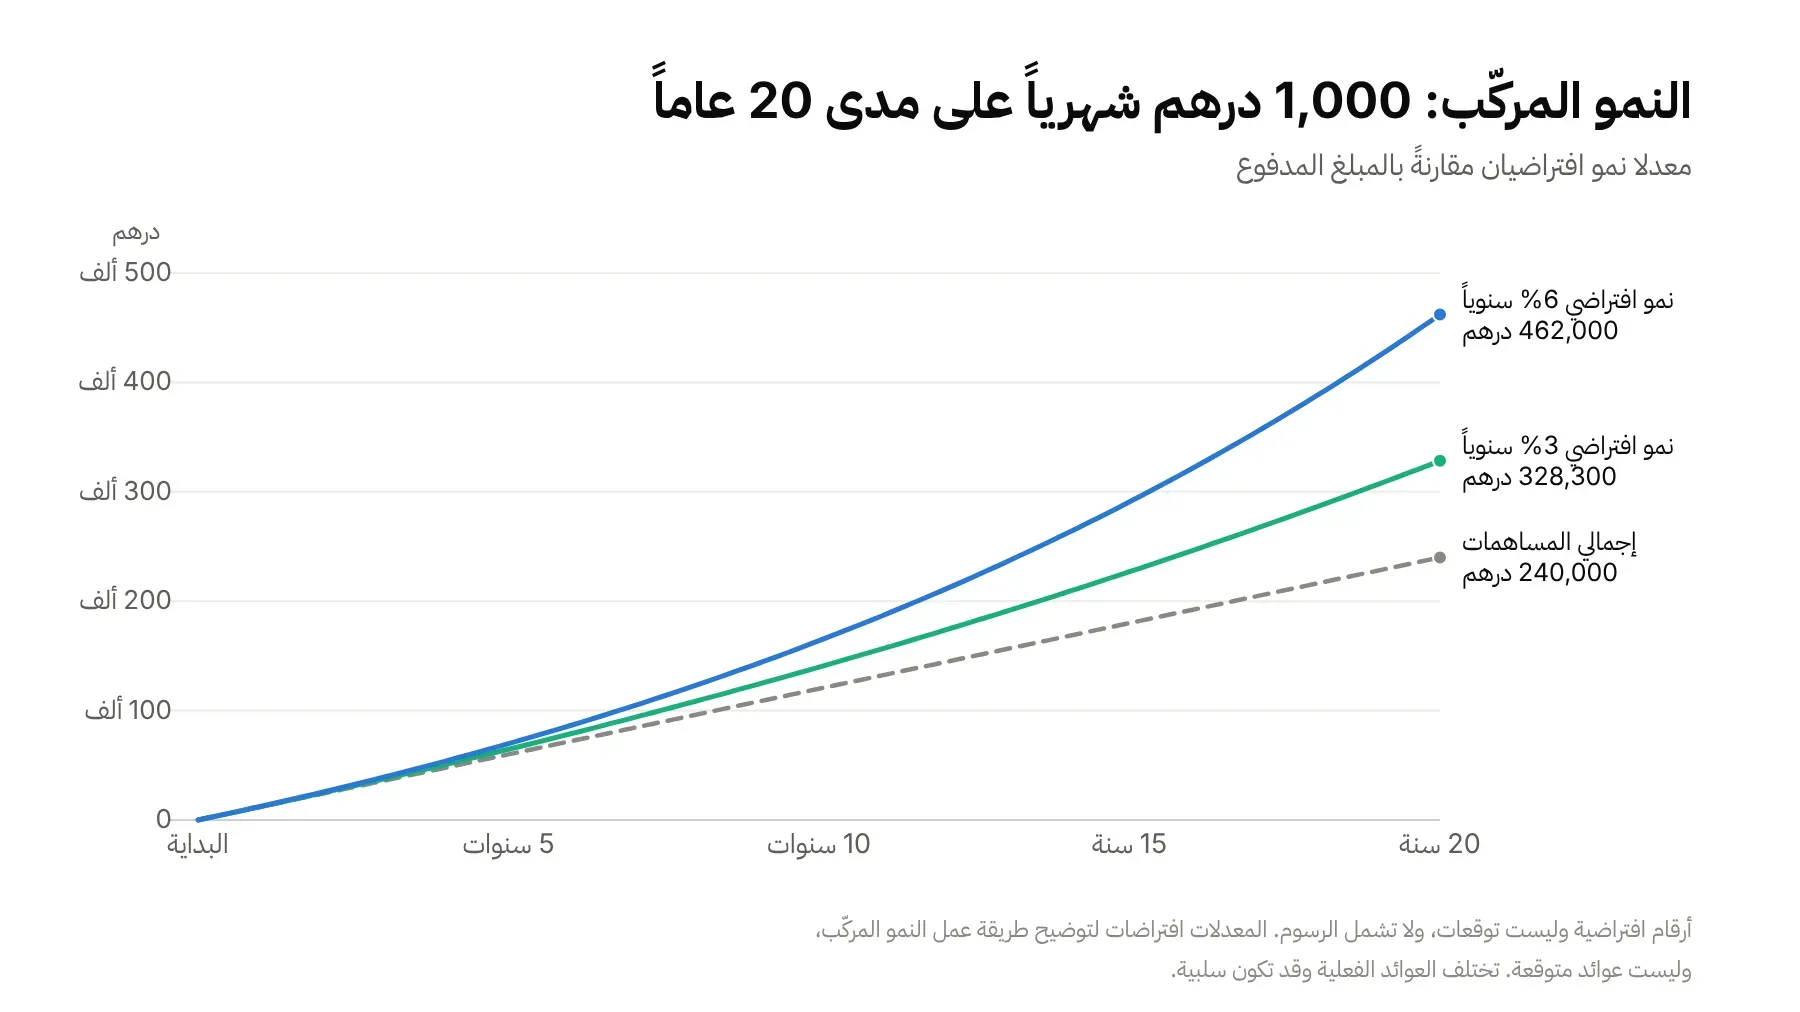
أرقام افتراضية وليست توقعات، ولا تشمل الرسوم. معدلا 3% و6% افتراضان اختيرا فقط لتوضيح طريقة عمل النمو المركّب، وليسا عائدين متوقعين لأي استثمار. تختلف العوائد الفعلية من عام لآخر وقد تكون سلبية. تفترض الأرقام إجراء المساهمات في نهاية كل شهر واحتساب النمو المركّب شهرياً، وهي مقرّبة إلى أقرب 100 درهم.
يبلغ الفرق بين المعدلين الافتراضيين نحو 24,000 درهم بعد 10 سنوات، وأكثر من 130,000 درهم بعد 20 سنة. والرسوم تعمل بالطريقة نفسها لكن في الاتجاه المعاكس. فالرسم السنوي الذي يبدو صغيراً في البداية يُقتطع في كل سنة من سنوات المدة، والمال الذي يأخذه لم يعد موجوداً لينمو.
خطط الاستثمار الشهري المعروضة في الإمارات: شرح خطط الادخار المرتبطة بالتأمين
كثير من خطط الاستثمار الشهري التي يبيعها المستشارون والبنوك في الإمارات هي خطط ادخار بأقساط منتظمة تصدرها شركات التأمين على الحياة. وقد تجدها أيضاً تحت اسم الخطط المرتبطة بالوحدات أو الخطط المرتبطة بالاستثمار.
توافق على دفع قسط ثابت كل شهر (أو كل ربع سنة، أو كل سنة) لمدة محددة، تتراوح غالباً بين 5 و25 عاماً. وتشتري أقساطك وحدات في صناديق محتفظ بها داخل الوثيقة، وقد تتضمن الخطة قدراً بسيطاً من التغطية التأمينية على الحياة. وعند انتهاء المدة تحصل على قيمة وحداتك.
يفضّل بعض الناس هذه الخطط بسبب الانضباط الإلزامي، أو التغطية التأمينية على الحياة، أو لأن مستشاراً يتولى اختيار الصناديق. أما ما يوقع المشترين في المفاجآت عادةً فهو عدم معرفتهم بتكلفة الخطة السنوية، أو بما يحدث إذا احتاجوا إلى التوقف. وتختلف الشروط من مزوّد لآخر، لذا تعامل مع ما يلي على أنه وصف لسمات شائعة، وراجع مستندات وثيقتك.
فترة الإلزام ورسوم الاسترداد
صُمّمت معظم الخطط ذات الأقساط المنتظمة ليُحتفظ بها حتى نهاية المدة. وإذا توقفت عن الدفع أو صرفت قيمتها مبكراً، فتوقّع رسم استرداد، وهو مبلغ يُخصم من قيمة خطتك. وفي السنوات الأولى، قد تكون القيمة الاستردادية أقل بكثير مما دفعته.
كما تتعامل خطط كثيرة مع أقساط أول 12 إلى 24 شهراً بطريقة مختلفة. ومن الأساليب الشائعة وضعها في "وحدات أولية" تحمل رسوماً أعلى طوال عمر الخطة، لذا قد يكون التوقف خلال تلك الفترة، أو بعدها بقليل، مكلفاً. وتسمح بعض الخطط بإيقاف الأقساط مؤقتاً أو تخفيضها فقط بعد فترة دنيا، وقد يترتب على ذلك رسوم خاصة به أيضاً.
هذا الأمر أهم بالنسبة للوافدين منه لمن يبقون في مكانهم. فالالتزام لمدة 15 أو 25 عاماً يُوقَّع في سنتك الأولى في دبي يفترض الكثير عن المكان الذي ستعيش وتعمل فيه خلال العقدين المقبلين. قبل أن توقّع، اطلب القيمة الاستردادية كتابياً عند السنوات 1 و2 و3 و5 و10، وخذ المستندات معك إلى المنزل لقراءتها أولاً.
تنشر سلطة دبي للخدمات المالية (DFSA) تنبيهات وإرشادات للمستهلكين. اقرأ ما تقوله عن خطط الادخار قبل أن تلتزم بأي منها.
طبقات من الرسوم
غالباً ما تتوزع الرسوم في الخطط المرتبطة بالتأمين على عدة مستويات، مما يصعّب رؤية إجماليها. فقد تدفع:
رسماً سنوياً للإدارة أو الخدمات الإدارية على الوثيقة، وأحياناً رسماً شهرياً ثابتاً إضافياً
رسوم تأسيس في السنوات الأولى، غالباً كنسبة من الأقساط أو من قيمة الوحدات الأولية
رسوماً مستمرة على الصناديق المحتفظ بها داخل الخطة
عمولة للمستشار أو الوسيط، تكون عادةً مدمجة في رسوم الخطة بدلاً من أن تُحتسب عليك مباشرة
تكلفة أي تغطية تأمينية على الحياة
اطلب بياناً توضيحياً مكتوباً يبيّن الأثر المجمّع لكل هذه الرسوم على قيمة خطتك طوال المدة كاملة، وقارنه بخياراتك الأخرى.
خطة SIP بأسهم أمريكية جزئية مقابل خطة مرتبطة بالتأمين
تختلف الخطط والمنصات من واحدة لأخرى، لذا راجع شروط أي عرض يُقدَّم لك. وبوجه عام، يُقارن الطريقان على النحو التالي:
خطة SIP ذاتية بأسهم أمريكية جزئية | خطة ادخار مرتبطة بالتأمين | |
المرونة | تغيير مبلغك الشهري أو إيقافه مؤقتاً أو نهائياً في أي وقت، وفقاً لشروط المنصة | قسط ثابت لمدة محددة، وقد تكون التغييرات مقيّدة أو بمقابل رسوم |
الرسوم | رسوم المنصة إضافة إلى أي تكاليف تداول أو تحويل عملة، مبيّنة في جدول رسوم المزوّد | عدة طبقات: رسوم الوثيقة والتأسيس والصناديق والمستشار والتأمين |
الوصول إلى أموالك | بيع الأسهم والسحب بالقيمة السوقية، مع مراعاة مدد التسوية | قد يترتب على الاسترداد المبكر رسوم؛ وتُدفع القيمة الكاملة عادةً في نهاية المدة |
الملكية | أسهم يحتفظ بها أمين حفظ نيابةً عنك، وأنت المالك المستفيد | تحتفظ شركة التأمين بالوحدات الأساسية؛ وأنت تملك وثيقة ذات قيمة تعاقدية |
خيارات الاستثمار | تختار الشركات الأمريكية التي تشتري أسهمها | تختار من قائمة صناديق الخطة |
التغطية التأمينية على الحياة | لا توجد | غالباً ما تكون مشمولة |
الجهد المطلوب | تختار استثماراتك وتراجعها بنفسك | يتولى المستشار عادةً اختيار الصناديق ومراجعتها |
قد تكون الخطة المرتبطة بالتأمين منطقية إذا كنت تريد أن يتخذ شخص آخر القرارات، وكنت واثقاً من أنك لن تحتاج إلى المال قبل انتهاء المدة. أما إذا كنت تفضّل الاحتفاظ بالتحكم ومعرفة ما تدفعه بالضبط، فخطة SIP ذاتية بأسهم أمريكية جزئية تستحق النظر. جميع رسوم CUSP Wealth مدرجة في جدول الرسوم لدينا.
هل أنت مشترك بالفعل في خطة مرتبطة بالتأمين؟ لا تلغِها باندفاع. احصل على القيمة الاستردادية الحالية كتابياً، واحسب تكلفة البقاء مقارنةً بالخروج، وفكّر في الحصول على استشارة مستقلة قبل اتخاذ القرار.
كيف تبدأ خطة SIP في الإمارات: خطوة بخطوة
قبل أن تبدأ، كوّن صندوق طوارئ يغطي نفقات ثلاثة إلى ستة أشهر، وسدّد أي ديون مكلفة على بطاقات الائتمان. ولا تستثمر إلا أموالاً لن تحتاج إليها لمدة خمس سنوات على الأقل.
بعد ذلك افتح حساباً لدى منصة خاضعة لتنظيم سلطة دبي للخدمات المالية. يمكنك التحقق من أي شركة عبر السجل العام لسلطة دبي للخدمات المالية. ستحتاج عادةً إلى بطاقة الهوية الإماراتية أو جواز سفرك وإثبات العنوان، وستجيب عن استبيان قصير حول خبرتك الاستثمارية وأهدافك.
اختر مبلغاً شهرياً يناسب ميزانيتك
ابدأ بميزانيتك الشهرية. خذ راتبك واطرح منه الإيجار والرسوم المدرسية وأقساط القروض وما ترسله إلى أهلك، ثم خصّص مدخراتك قصيرة الأجل. ما يتبقى يعطيك فكرة تقريبية عن حجم خطة SIP التي يمكنك تحمّلها.
اختر مبلغاً يمكنك الاستمرار في دفعه خلال عام صعب. فالخطة المتواضعة التي يمكنك الاستمرار فيها تُعدّ عموماً أنفع من خطة ضخمة تتوقف عنها بعد 18 شهراً. وعندما يرتفع راتبك، ارفع المبلغ. يعرف المستثمرون الهنود هذا باسم خطة SIP التصاعدية (step-up SIP).
اختر ما تشتريه (عدة أسهم أمريكية من قطاعات مختلفة مقابل سهم واحد أو سهمين)
في الخطة الذاتية، أنت من يقرر ما يشتريه مبلغك الشهري. وضع كل المبلغ في شركة أو شركتين أمر بسيط، لكن إذا واجهت إحداهما مشكلة، يذهب معها جزء كبير من خطتك، وتستمر مساهماتك الشهرية في التدفق إليها بينما تتعثر.
توزيع المال على شركات في قطاعات مختلفة، مثل التكنولوجيا والرعاية الصحية والسلع الاستهلاكية والقطاع المالي والصناعات والطاقة، يعني أن الأخبار السيئة لشركة واحدة، أو السنة السيئة لقطاع واحد، تُحدث ضرراً أقل. ومع الأسهم الجزئية، يمكن حتى لمبلغ شهري متواضع أن يُوزَّع على عدة شركات، تحصل كل منها على حصة ثابتة من كل مساهمة. وإذا لم يكن اختيار الشركات مناسباً لك، فإن دليلنا حول المستشارين الآليين (روبو أدفايزر) في الإمارات يشرح كيف تعمل المحافظ المؤتمتة.
الأسهم الأمريكية مسعّرة بالدولار. وما دام ربط الدرهم بالدولار قائماً، تبقى تحركات سعر صرف الدرهم مقابل الدولار محدودة، وإن كانت تكاليف التحويل قد تنطبق. وإذا كان هدفك طويل الأجل بالروبية، فإن سعر الصرف هذا مهم أيضاً.
توزيعات الأرباح الأمريكية المدفوعة لمستثمرين من غير الأمريكيين تخضع عموماً لضريبة الاستقطاع الأمريكية. وإذا أعدت استثمار ما يتبقى، فإن تلك التوزيعات تشتري أسهماً إضافية أيضاً.
اجعلها تلقائية يوم الراتب
إعدادها مرة واحدة يعني أنك لست مضطراً إلى التذكّر كل شهر:
أنشئ أمر تحويل دائماً من حسابك المصرفي في الإمارات إلى حساب الاستثمار، في اليوم التالي للموعد المعتاد لنزول راتبك.
جدول استثماراً متكرراً على المنصة بعد يوم أو يومين، وفق التوزيع الذي اخترته بين الشركات.
راجع الخطة مرة أو مرتين في السنة. تأكّد من أن مزيج الشركات والقطاعات لا يزال كما أردته، وعدّل المبلغ الشهري إذا تغيّر دخلك.
كم تستثمر كل شهر: أمثلة لمبالغ 500 و1,000 و3,000 درهم
يعتمد المبلغ المناسب على ميزانيتك. يوضح هذا الجدول ما ستضعه عند ثلاثة مبالغ شهرية شائعة، قبل أي نمو أو خسائر.
المبلغ الشهري | ما يعادله تقريباً بالدولار | المساهمات بعد سنة | بعد 5 سنوات | بعد 10 سنوات |
500 درهم | 136 دولار | 6,000 درهم | 30,000 درهم | 60,000 درهم |
1,000 درهم | 272 دولار | 12,000 درهم | 60,000 درهم | 120,000 درهم |
3,000 درهم | 817 دولار | 36,000 درهم | 180,000 درهم | 360,000 درهم |
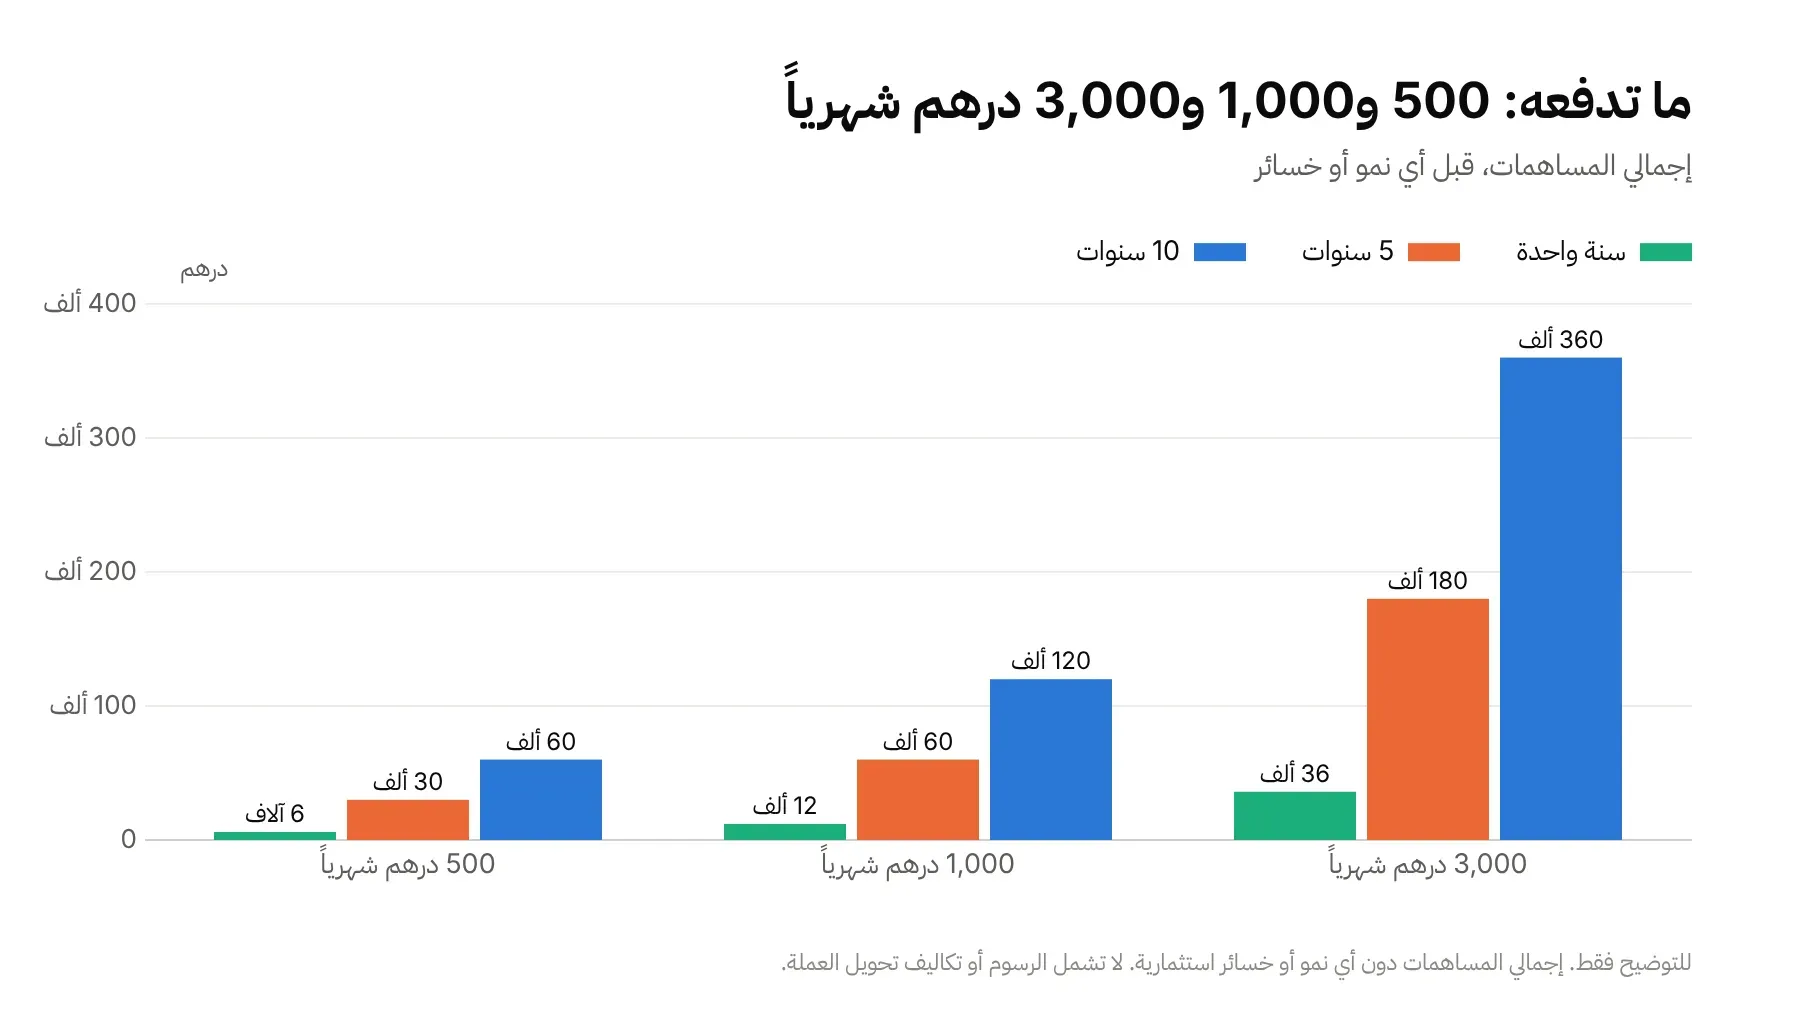
للتوضيح فقط. تُظهر الأرقام إجمالي المساهمات دون أي نمو أو خسائر استثمارية، ولا تشمل الرسوم أو تكاليف تحويل العملة. تستند الأرقام بالدولار إلى سعر الربط البالغ 3.6725 درهم.
مع الأسهم الجزئية، يمكن توزيع 500 درهم شهرياً على ثلاث أو أربع شركات. ويمكن أن يغطي مبلغ 1,000 درهم خمس أو ست شركات في قطاعات مختلفة، ويمتد مبلغ 3,000 درهم ليشمل ثماني إلى عشر شركات.
أخطاء شائعة
تتمثل المشكلة الأكبر في التوقف عن الاستثمار عند هبوط الأسواق. قد يبدو الإيقاف المؤقت قراراً منطقياً في حينه، غير أن انخفاض الأسعار هو الوقت الذي يشتري فيه مبلغك الثابت أكبر عدد من الأسهم. وإذا توقفت حينها، تفوتك الأشهر التي يقدّم فيها متوسط تكلفة الدولار أكبر فائدة لك.
خطأ آخر هو وضع مبلغ كبير في مكان واحد. إذا كانت خطتك تتركز في الغالب في شركة أو شركتين، أو قطاع واحد، أو أسهم الشركة التي تعمل بها، فقد يصيبها خبر سيئ واحد بالكامل.
وهناك أخطاء أخرى ينبغي الانتباه إليها:
استثمار أموال ستحتاج إليها خلال سنوات قليلة، مثل الدفعة الأولى لمنزل أو الرسوم المدرسية أو تكلفة مغادرة الإمارات
عدم معرفة ما تدفعه من رسوم، وهو أمر يكتسب أهمية أكبر عندما توجد عدة طبقات من الرسوم
توقيع خطة متعددة السنوات دون قراءة شروط فترة الإلزام والاسترداد أولاً
الأسئلة الشائعة
ما أفضل خطة استثمار شهري في الإمارات؟
كيف أبدأ خطة SIP في الإمارات؟
هل يمكنني إلغاء خطة ادخار شهرية في الإمارات؟
هل خطة SIP أفضل من الاستثمار دفعة واحدة؟
كم يجب أن أستثمر كل شهر؟
إخلاء مسؤولية: نُشر هذا المقال لأغراض تثقيفية وإعلامية فقط. ولا يُعدّ مشورة مالية أو استثمارية أو ضريبية أو قانونية، كما لا يُشكّل توصية أو تأييداً لأي منتج مالي أو صندوق أو خدمة بعينها. قد تنخفض قيمة الاستثمارات كما قد ترتفع، وقد تخسر جزءاً من رأس مالك أو كله. الأداء السابق ليس مؤشراً على النتائج المستقبلية. ينبغي للقرّاء إجراء أبحاثهم الخاصة واستشارة مستشار مالي مؤهل قبل اتخاذ أي قرارات استثمارية. المكالمات الاستشارية متاحة فقط للعملاء الذين يستوفون تقييم الملاءمة الذي تشترطه Cusp Wealth. ليست جميع المنتجات المالية المذكورة في هذه المدونة منتجات أو خدمات تقدمها Cusp Wealth حالياً.
أي آراء أو تعليقات على السوق أو أبحاث أو تحليلات أو أسعار أو إحصاءات أو توقعات أو معلومات أخرى مشار إليها في هذا المقال تستند إلى المعلومات المتاحة وقت النشر. وتحرص Cusp Wealth Ltd على نحو معقول على دقة المعلومات واستقائها من مصادر يُعتقد أنها موثوقة، لكنها لا تقدم أي إقرار أو ضمان بشأن دقتها أو اكتمالها أو موثوقيتها أو استمرار انطباقها. وتُقدَّم أي معلومات صادرة عن أطراف ثالثة مستخدمة في هذا المقال لأغراض العلم فقط. ولا تتحمل Cusp Wealth Ltd أي مسؤولية عن أي خسائر تنشأ بشكل مباشر أو غير مباشر عن الاعتماد على المعلومات الواردة في هذا المقال أو إساءة استخدامها.
Cusp Wealth Ltd خاضعة لتنظيم سلطة دبي للخدمات المالية (DFSA)، ومؤسسة في مركز دبي المالي العالمي (DIFC). وتحمل الشركة ترخيصاً من الفئة 4 (رقم الترخيص 10863، الرقم المرجعي F011420)، وهي مرخّصة لتقديم الخدمات المالية لعملاء التجزئة، بما في ذلك العروض المتوافقة مع أحكام الشريعة الإسلامية، وفقاً لترخيصها الصادر عن سلطة دبي للخدمات المالية واعتمادها الإسلامي (Islamic Endorsement).
المعلومات الواردة في هذا المقال سارية حتى أكتوبر 2026، وهي عرضة للتغيير.