كيف تبني ثروة من الصفر بالاستثمار في السوق الأمريكية من الإمارات
قد يترك الراتب في دبي مجالًا للادخار، إذ لا تفرض دولة الإمارات ضريبة دخل على الأفراد. غير أن تحويل هذا الفائض إلى ثروة يستغرق عادةً عقودًا من الاستثمار الشهري المنتظم، ويأتي معظم النمو في مرحلة متأخرة، حين تبدأ العوائد على الرصيد المتراكم بتجاوز المساهمات الجديدة.
كيف تصبح ثريًا في دبي من راتبك
تقوم الثروة المبنية على الراتب أساسًا على عاملين: الجزء الذي يُستثمر من كل راتب، والمدة التي يبقى فيها مستثمرًا. وللعوائد أهميتها أيضًا، لكن لا أحد يستطيع تحديدها مسبقًا.
في المثال التوضيحي أدناه، ينمو استثمار 500 دولار شهريًا لمدة 20 عامًا بمعدل ثابت قدره 7% إلى نحو 260,000 دولار. وإذا استمر المبلغ نفسه 30 عامًا، يصل إلى نحو 610,000 دولار. أي أن السنوات العشر الإضافية تضيف 60,000 دولار من المساهمات ونحو 350,000 دولار من القيمة.
بالنسبة إلى المستثمر الذي يعتمد على راتبه، يكون الثراء في دبي عادةً بناءً بطيئًا: محفظة قد تنمو، على مدى عقدين أو ثلاثة، بما يكفي لتوسيع الخيارات المتعلقة بالعمل والتقاعد. أما الطرق المختصرة، مثل تركيز الرهان على سهم واحد أو التداول بأموال مقترضة، فترفع خطر الخسائر الكبيرة إلى جانب احتمال المكاسب السريعة.
كيف تبني ثروة من الصفر: الاحتياطي النقدي والديون
يعني وجود احتياطي نقدي يغطي بضعة أشهر من النفقات الأساسية أن حالة طارئة لن تفرض بيع الأسهم في توقيت سيئ. فإذا انتهى عمل أو وصلت فاتورة كبيرة أثناء هبوط السوق، يغطيها الاحتياطي وتبقى الأسهم مستثمرة.
سداد رصيد بطاقة ائتمان بفائدة مرتفعة يوفّر فائدة بمعدل البطاقة بشكل مؤكد، وهو ما لا يستطيع أي استثمار أن يعد به. وحين يكون هذا المعدل مرتفعًا، قد يترك سداد الرصيد أولًا مزيدًا من المال للاستثمار لاحقًا.
لا يلزم إتمام أيٍّ من الخطوتين قبل الاستثمار الأول. فبعض المستثمرين يضعون مبلغًا شهريًا صغيرًا في الأسهم بينما يتراكم الاحتياطي، ما يرسّخ العادة في وقت مبكر.
تحديد المبلغ الشهري
الالتزام بنسبة ثابتة من الراتب أسهل من مبلغ يُقرَّر شهرًا بشهر. يبدأ بعض المستثمرين بنسبة صغيرة بالكاد تُلاحظ، ثم يرفعونها بعد أن تترسخ العادة. وتتبّع الإنفاق لبضعة أشهر يكشف المستوى الواقعي.
الاستثمار للمبتدئين في الإمارات: البدء بمبالغ صغيرة
لم يعد الرصيد الابتدائي الصغير عائقًا كما كان من قبل. فكثير من الوسطاء يتيحون اليوم الأسهم الجزئية، التي تسمح للمستثمر بشراء جزء من سهم مقابل مبلغ محدد بالدولار. وتوضح نشرة هيئة الأوراق المالية والبورصات الأمريكية (SEC) للمستثمرين حول الأسهم الجزئية أن الشركات تختلف في الأسهم التي تتيحها بهذه الطريقة، وأن بعضها يفرض رسومًا على صفقات الأسهم الجزئية، لذا يحسن التحقق من الشروط قبل أول أمر شراء.
البدء بمبلغ صغير يجعل أخطاء البداية أقل كلفة أيضًا. فالبيع بدافع الذعر أثناء هبوط السوق، أو شراء سهم لأنه كان رائجًا ذلك الأسبوع، يكلّف أقل بكثير على رصيد قدره 1,000 دولار منه على 100,000 دولار. ويمكن أن تكون السنة الأولى أو الثانية بمثابة تدريب بأموال حقيقية.
يمكن أن تبقى محفظة المبتدئ بسيطة. فالتوزيع على شركات أمريكية كبيرة وراسخة من قطاعات مختلفة، أو صندوق واسع يضم المئات منها، ينطوي على مخاطر أقل مرتبطة بشركة واحدة مقارنة بسهم أو سهمين مفضّلين.
النمو المركب وكلفة البدء المتأخر
يحدث النمو المركب حين يُضاف نمو الاستثمار إلى الرصيد ثم ينمو معه. في السنوات الأولى يكون الأثر صغيرًا إلى حد قد لا يُلاحظ. أما لاحقًا، فقد يضيف النمو على الرصيد القائم كل عام أكثر مما تضيفه المساهمات نفسها.
يتتبع الجدول استثمار 500 دولار كل شهر بمعدلين سنويين توضيحيين.
سنوات الاستثمار | إجمالي المبالغ المدفوعة | القيمة بمعدل 5% سنويًا | القيمة بمعدل 7% سنويًا |
10 | 60,000 دولار | 77,641 دولار | 86,542 دولار |
20 | 120,000 دولار | 205,517 دولار | 260,463 دولار |
30 | 180,000 دولار | 416,129 دولار | 609,985 دولار |
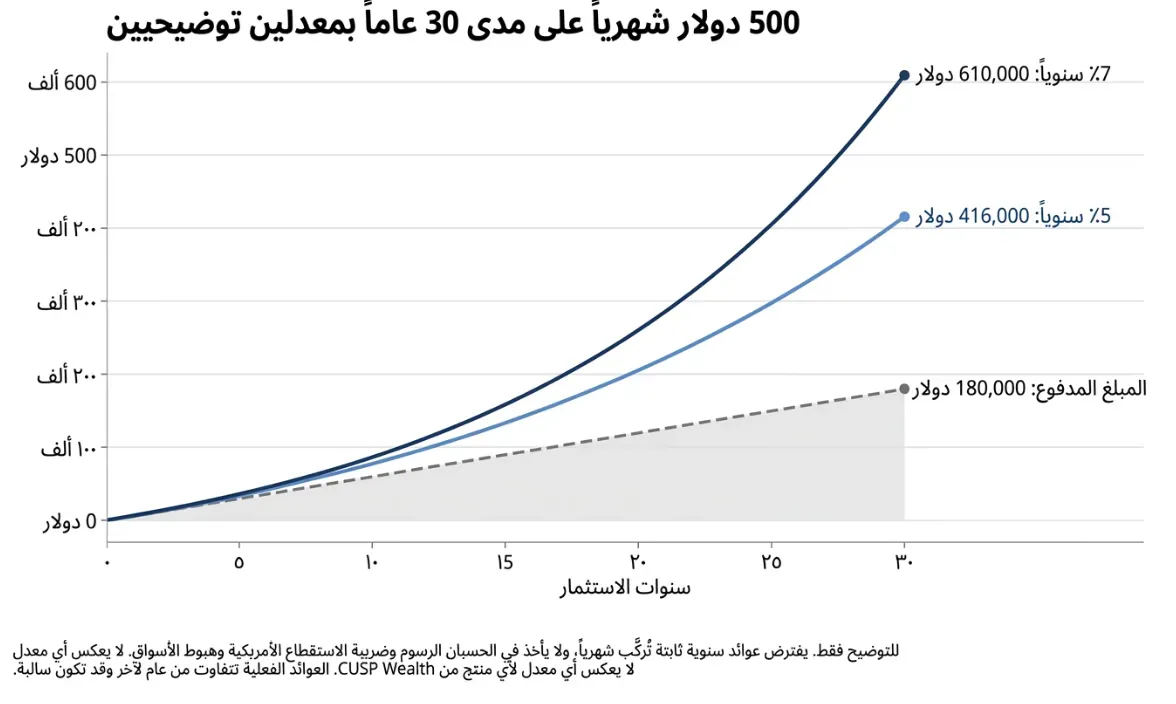
البدء متأخرًا عشر سنوات مكلف. فمن يبدأ في سن 35 ويستثمر 500 دولار شهريًا حتى سن 55 يصل إلى نحو 260,000 دولار بمعدل 7%. ومضاعفة المبلغ إلى 1,000 دولار شهريًا على مدى السنوات العشرين نفسها تصل إلى نحو 521,000 دولار، أي أقل من مبلغ 610,000 دولار الذي يبنيه استثمار 500 دولار شهريًا على مدى 30 عامًا.
هذا مثال توضيحي فقط. يفترض عوائد سنوية ثابتة بنسبة 5% و7% تُركَّب شهريًا، ولا يأخذ في الحسبان الرسوم ولا ضريبة الاستقطاع الأمريكية ولا هبوط الأسواق، ولا يعكس أي معدل لأي منتج من منتجات CUSP Wealth. الأرقام معروضة بالدولار الأمريكي الاسمي ولا تراعي التضخم أو التغيرات في القوة الشرائية. تتفاوت العوائد الفعلية من عام لآخر وقد تكون سالبة.
الاستثمار المنتظم مقابل محاولة توقيت السوق
استثمار مبلغ ثابت كل شهر يُسقط مسألة التوقيت من الحسابات. فالمبلغ نفسه يشتري أسهمًا أكثر حين تنخفض الأسعار وأقل حين ترتفع، وهو نهج يُعرف بمتوسط تكلفة الدولار. لا يضمن هذا النهج تحقيق ربح ولا يمنع الخسائر في سوق هابطة، لكنه يلغي الحاجة إلى تخمين اللحظة المناسبة.
تضع دراسة Mind the Gap 2026 الصادرة عن Morningstar رقمًا لكلفة سوء التوقيت. فخلال السنوات العشر حتى نهاية 2025، حقق الدولار المستثمر في المتوسط في صناديق الاستثمار المشتركة وصناديق المؤشرات المتداولة الأمريكية 8.7% سنويًا، بينما حققت الصناديق نفسها 9.9% سنويًا. وتعزو Morningstar الفجوة البالغة 1.2 نقطة مئوية إلى توقيت عمليات الشراء والبيع التي يجريها المستثمرون وحجمها، وتقدّرها بنحو 12% من إجمالي عائد الصناديق.
التحويل الثابت مع كل راتب يُسقط معظم هذه القرارات.
رفع المساهمات مع نمو الدخل
قد ترتفع تكاليف المعيشة مع الراتب، ويتقلص المبلغ الشهري الثابت كنسبة من الدخل بمرور الوقت. وربط المساهمات بزيادات الراتب يحافظ على تناسبها معه.
في نسخة موسّعة من المثال السابق، يصل مبلغ 500 دولار شهريًا يرتفع بنسبة 5% كل عام إلى نحو 2,058 دولارًا شهريًا بحلول العام الثلاثين. وبمعدل ثابت قدره 7%، تنمو تلك المحفظة إلى نحو 1,055,000 دولار، مقابل نحو 610,000 دولار لمبلغ ثابت قدره 500 دولار شهريًا. ويدفع المستثمر نحو 399,000 دولار خلال الفترة، مقارنة بـ180,000 دولار في الخطة الثابتة.
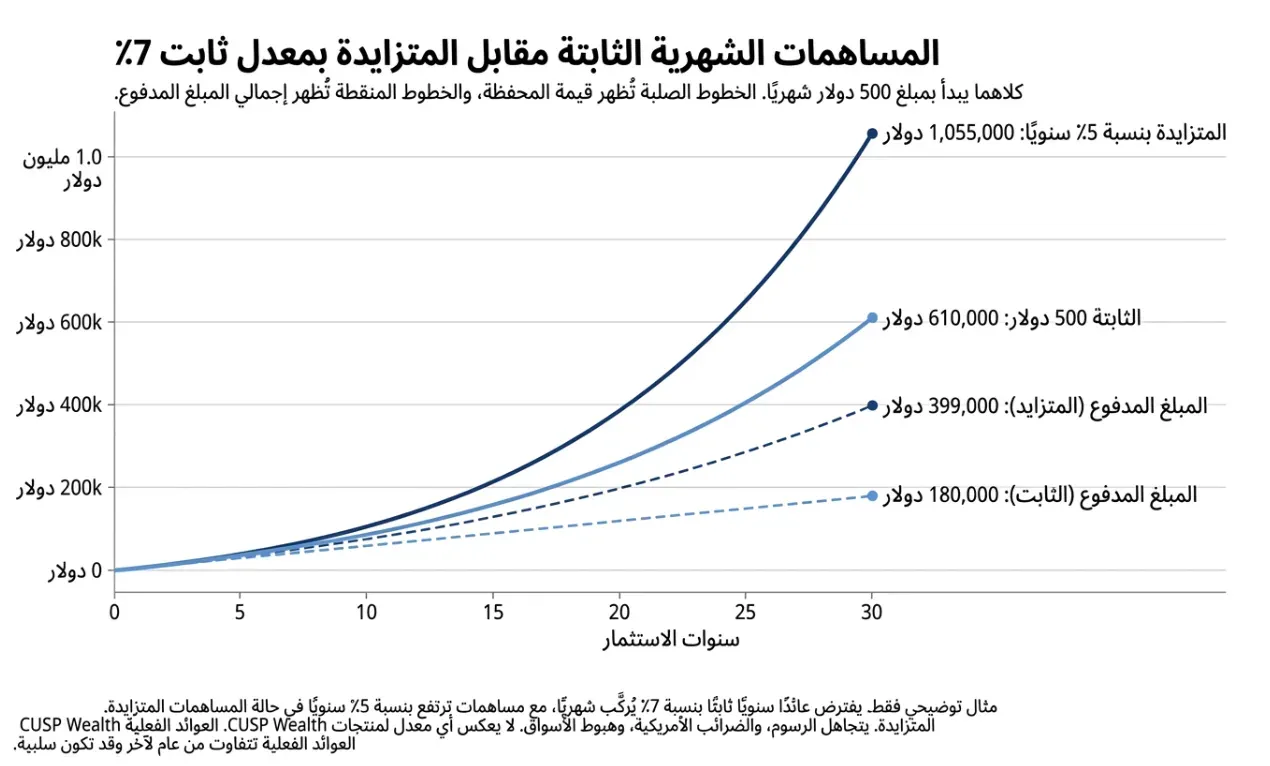
مثال توضيحي فقط. يفترض عائدًا سنويًا ثابتًا بنسبة 7% يُركَّب شهريًا ومساهمات ترتفع 5% سنويًا، ولا يأخذ في الحسبان الرسوم والضرائب وهبوط الأسواق، ولا يعكس أي معدل لأي منتج من منتجات CUSP Wealth.
توزيع المحفظة المتنامية على الشركات الأمريكية
حدّث هندريك بيسمبيندر من جامعة ولاية أريزونا بحثه ليشمل 29,754 سهمًا أمريكيًا من عام 1926 إلى عام 2025. فقد كانت 1,082 شركة فقط، أي نحو 3.7% من الإجمالي، مسؤولة عن كامل صافي الثروة التي حققتها السوق الأمريكية فوق عوائد أذون الخزانة على مدى ذلك القرن، بينما دمّرت 59% من الشركات الثروة مقارنة بأذون الخزانة.
قد تفوّت محفظة من خمسة أو ستة أسهم بسهولة تلك القلة من الرابحين الكبار. أما التوزيع الأوسع على شركات من أحجام وقطاعات مختلفة فيرفع فرصة امتلاك بعضها، ويحدّ من الضرر الذي قد تلحقه أي شركة منفردة.
يبني المستثمرون هذا التوزيع بطرق مختلفة. فبعضهم يحتفظ بعدد أكبر من الأسهم الأمريكية الفردية عبر القطاعات، ويستخدم آخرون صناديق المؤشرات الواسعة أو صناديق المؤشرات المتداولة، حيث تغطي عملية شراء واحدة مئات الشركات. ويبقى كلا الطريقين معرّضًا لمخاطر السوق، إذ يقلل التنويع المخاطر المرتبطة بشركة واحدة لكنه لا يوفر حماية تُذكر حين تهبط السوق بأكملها.
الانضباط المالي والنظرة طويلة الأجل عند هبوط الأسواق
السنوات الخاسرة جزء طبيعي من امتلاك الأسهم. فمن عام 1926 حتى عام 2022، سجّل مؤشر S&P 500 خسارة في 26 من أصل 97 سنة تقويمية على أساس العائد الإجمالي، أي نحو سنة من كل أربع، وفقًا لـFirst Trust استنادًا إلى بيانات Ibbotson Associates وMorningstar. وانتهت السنوات الثلاث الكاملة التالية، من 2023 إلى 2025، جميعها على ارتفاع.
بعض هذه الانخفاضات حاد. فمع احتساب توزيعات الأرباح، خسر مؤشر S&P 500 نسبة 37.00% في 2008 و18.11% في 2022، وفقًا لـبيانات العائد الإجمالي لمؤشر S&P 500 من Slickcharts. وتُظهر البيانات نفسها عائدًا بنسبة 26.46% في 2009، العام التالي لهبوط 2008. ولا تقدّم حالات التعافي السابقة أي يقين بشأن ما سيأتي، وبعضها استغرق سنوات.
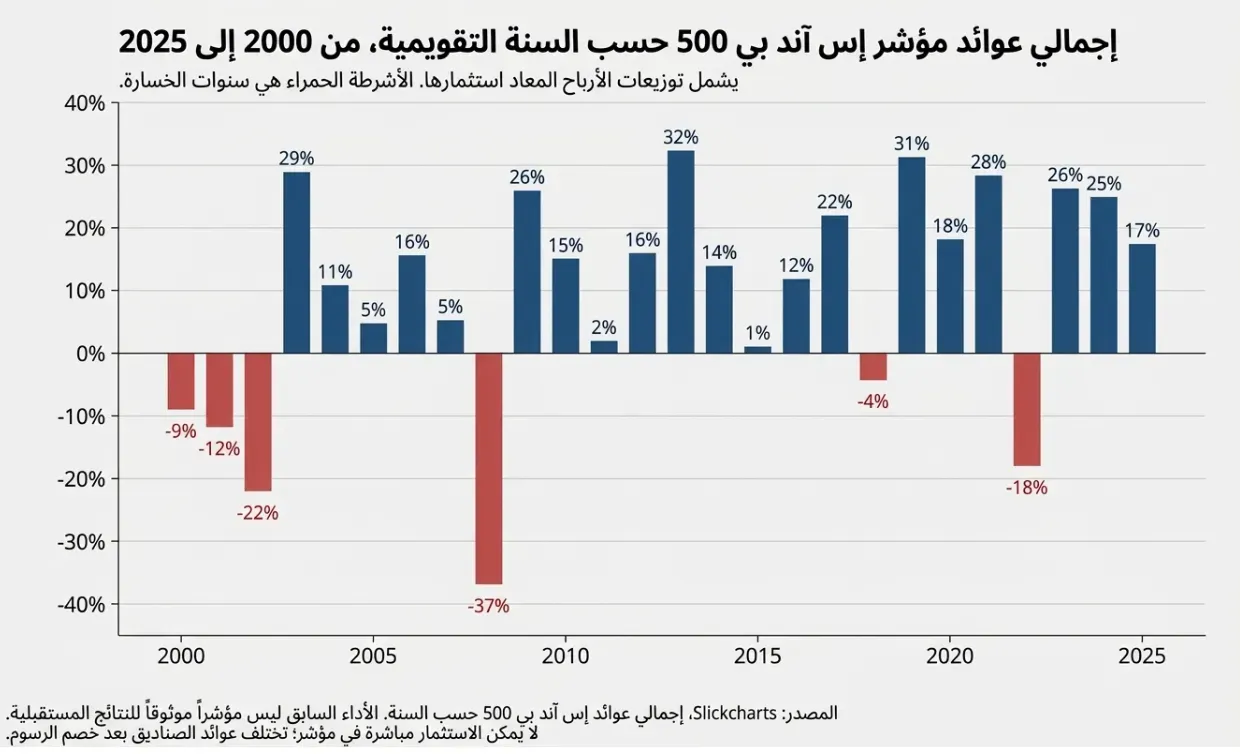
يكون الإغراء أثناء الهبوط هو البيع وانتظار الهدوء. لكن البيع يحوّل الخسارة الدفترية إلى خسارة فعلية، وقد يبدأ الارتداد قبل أن تتحسن الأخبار، ما يجعل الحكم على لحظة إعادة الشراء صعبًا. وتدوين سبب الاستثمار والإطار الزمني المتوقع، قبل وصول الهبوط التالي، يوفّر مرجعًا يُعاد إليه حين تنخفض الأسعار.
نقاط ضريبية أمريكية للمقيمين في الإمارات المستثمرين في الأسهم الأمريكية
لا تفرض الإمارات ضريبة على دخل الأفراد، لكن القواعد الأمريكية تظل سارية على الأسهم الأمريكية. فتوزيعات الأرباح التي تدفعها الشركات الأمريكية لغير المقيمين تخضع لاستقطاع بنسبة 30%، أو بمعدل أقل وفق معاهدة ضريبية حيثما وُجدت، ولا تظهر الإمارات في قائمة مصلحة الضرائب الأمريكية (IRS) لـالدول التي تربطها بالولايات المتحدة معاهدة ضريبة دخل سارية. وبالنسبة إلى المقيم الضريبي في الإمارات الذي يملك أسهمًا أمريكية بشكل مباشر، ينطبق معدل 30% القياسي عمومًا على توزيعات الأرباح، ما لم ينطبق إعفاء أو معدل مخفّض.
ووفقًا لـالإرشادات نفسها الصادرة عن IRS، لا تخضع الأرباح الرأسمالية عادةً للضريبة بالنسبة إلى الأجنبي غير المقيم الذي يوجد في الولايات المتحدة أقل من 183 يومًا في السنة التقويمية.
ومع نمو الرصيد، تصبح ضريبة التركات الأمريكية ذات صلة. إذ تنص IRS على أن تركة غير المقيم الذي لا يحمل الجنسية الأمريكية يجب أن تقدّم إقرارًا أمريكيًا لضريبة التركات إذا تجاوزت قيمة الأصول الموجودة في الولايات المتحدة، بما فيها أسهم الشركات الأمريكية، 60,000 دولار عند الوفاة. ويحسن مراجعة هيكل الحيازات الأكبر مع مستشار ضريبي مؤهل.
المواطنون الأمريكيون والأجانب المقيمون، وهي فئة تشمل حاملي البطاقة الخضراء، يظلون خاضعين للضريبة الأمريكية على دخلهم العالمي أثناء إقامتهم في الإمارات. وقد تنطبق عليهم أيضًا التزامات في بلدانهم الأصلية.
التحقق من تنظيم سلطة دبي للخدمات المالية قبل فتح الحساب
تنظّم سلطة دبي للخدمات المالية (DFSA) الخدمات المالية التي تُزاوَل في مركز دبي المالي العالمي (DIFC) أو منه. ووفقًا لـDFSA، يضم سجلها العام كل شركة مرخّصة إلى جانب الخدمات المالية المرخّص لكل منها بتقديمها.
العنوان في مركز دبي المالي العالمي وحده لا يعني الكثير. فقد أوضحت DFSA أن الشركة المؤسسة أو المرخّصة في المركز لا يجوز لها مزاولة أعمال الخدمات المالية فيه ما لم تكن DFSA قد رخّصت لها بذلك.
وتخضع الشركات في مناطق أخرى من الإمارات لجهات تنظيمية أخرى، مثل سلطة تنظيم الخدمات المالية في سوق أبوظبي العالمي، وتشير DFSA إلى أن هذه الجهات تحتفظ بسجلات عامة خاصة بها.
البدء بالاستثمار في الأسهم الأمريكية مع CUSP Wealth
CUSP Wealth شركة خاضعة لتنظيم سلطة دبي للخدمات المالية ومقرها مركز دبي المالي العالمي. ومن خلال منصتها، يبني المستثمرون محافظهم الخاصة من الأسهم الأمريكية ويديرونها بأنفسهم، بحسابات بالدولار الأمريكي. كما تقدّم CUSP Wealth خدمات استشارات الثروة.
يمكن الاستثمار بمبلغ 50 دولارًا، ما يجعل البداية الشهرية الصغيرة أمرًا عمليًا. ويبقى اختيار الأصول، والمبلغ الذي يُضاف كل شهر، بيد المستثمر.
Cusp Wealth Ltd خاضعة لتنظيم سلطة دبي للخدمات المالية.
أسئلة شائعة حول بناء الثروة من الإمارات
كيف تصبح ثريًا في دبي من خلال الاستثمار؟
كم يلزم من المال لبدء الاستثمار في الإمارات؟
ما الذي ينبغي أن يعرفه المبتدئون في الإمارات قبل الاستثمار في الأسهم الأمريكية؟
كم يستغرق بناء الثروة بالاستثمار؟
هل الاستثمارات محمية إذا أفلس وسيط أمريكي؟
إخلاء المسؤولية: نُشرت هذه المقالة لأغراض تعليمية وإعلامية فقط. وهي لا تشكّل مشورة مالية أو استثمارية أو ضريبية أو قانونية، ولا تُعد توصية بأي منتج أو صندوق أو خدمة مالية بعينها أو تأييدًا لها. قد تنخفض قيمة الاستثمارات كما قد ترتفع، وقد تخسر رأس مالك كله أو جزءًا منه. الأداء السابق ليس مؤشرًا على النتائج المستقبلية. ينبغي للقرّاء إجراء أبحاثهم الخاصة واستشارة مستشار مالي مؤهل قبل اتخاذ أي قرار استثماري. المكالمات الاستشارية متاحة فقط للعملاء الذين يستوفون تقييم الملاءمة الذي تشترطه Cusp Wealth. ليست جميع المنتجات المالية المذكورة في هذه المدونة منتجات أو خدمات متاحة حاليًا لدى Cusp Wealth.
تستند أي آراء أو تعليقات على السوق أو أبحاث أو تحليلات أو أسعار أو إحصاءات أو توقعات أو معلومات أخرى مشار إليها في هذه المقالة إلى المعلومات المتاحة وقت النشر. وتبذل Cusp Wealth Ltd عناية معقولة لضمان دقة المعلومات واستقائها من مصادر يُعتقد أنها موثوقة، لكنها لا تقدّم أي إقرار أو ضمان بشأن دقتها أو اكتمالها أو موثوقيتها أو استمرار انطباقها. تُقدَّم أي معلومات صادرة عن أطراف ثالثة مستخدمة في هذه المقالة لأغراض إعلامية فقط. ولا تتحمل Cusp Wealth Ltd أي مسؤولية عن أي خسائر تنشأ بشكل مباشر أو غير مباشر عن الاعتماد على المعلومات الواردة في هذه المقالة أو إساءة استخدامها.
تخضع Cusp Wealth Ltd لتنظيم سلطة دبي للخدمات المالية (DFSA)، وهي مؤسسة في مركز دبي المالي العالمي (DIFC). تحمل الشركة ترخيصًا من الفئة 4 (رقم الترخيص 10863، الرقم المرجعي F011420)، وهي مرخّصة لتقديم الخدمات المالية للعملاء المهنيين وعملاء التجزئة على حد سواء، بما في ذلك العروض المتوافقة مع أحكام الشريعة، وفقًا لترخيصها الصادر عن DFSA والاعتماد الإسلامي (Islamic Endorsement).
المعلومات الواردة في هذه المقالة محدّثة حتى أكتوبر 2026 وقابلة للتغيير.